Domain autorenkatalog.de kaufen?
Wir ziehen mit dem Projekt
autorenkatalog.de um.
Sind Sie am Kauf der Domain
autorenkatalog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autorenkatalog.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
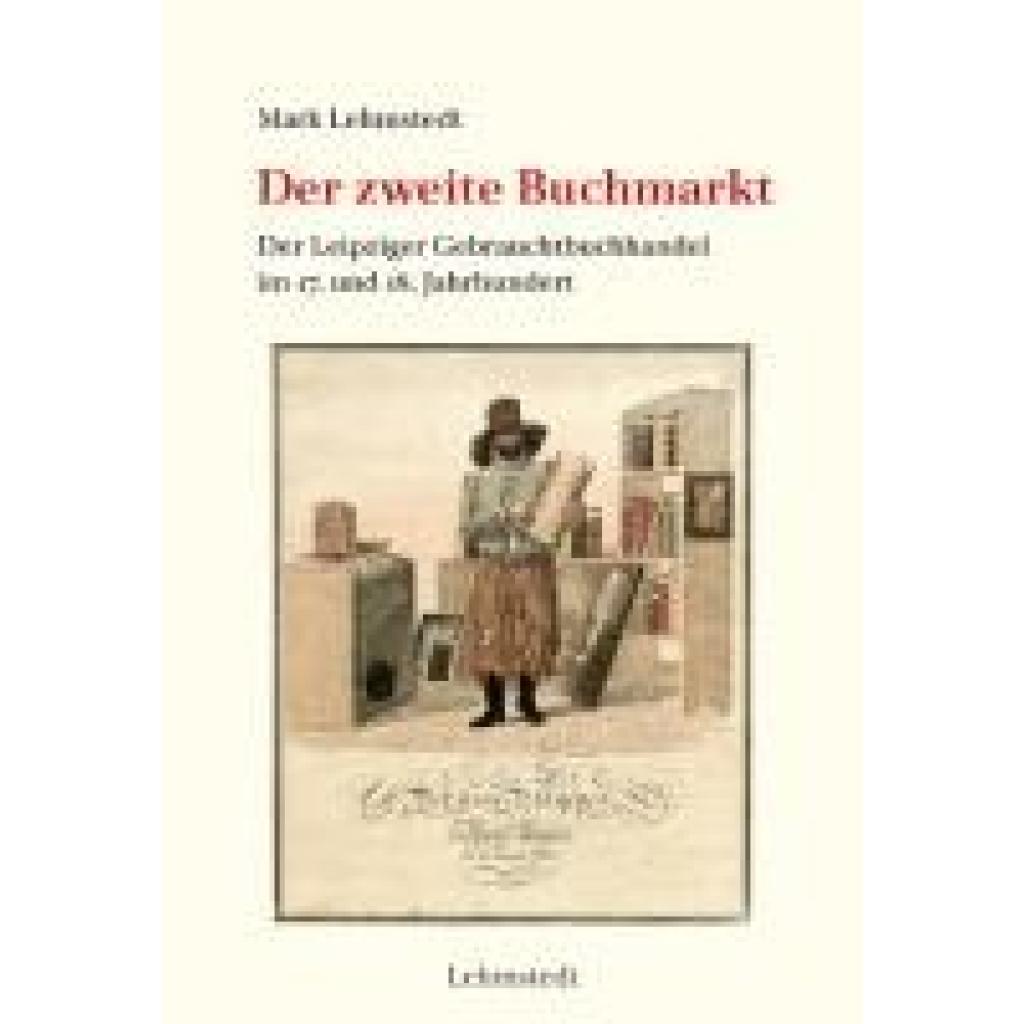
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **

Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Peter Lang Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers (Deutsch, Softcover, Maximilian Oehlschlägel) (56025402)Peter Lang Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers (Deutsch, Softcover, Maximilian Oehlschlägel) (56025402)66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers, Taschenbuch von Maximilian Oehlschlägel, Peter Lang GmbH, Internationaler Verlag derDie Besteuerung Geldwerter Vorteilsgewährungen Des Arbeitgebers, Taschenbuch Von Maximilian Oehlschlägel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62667-2, Seitenanzahl: 19466,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehmstedt, Mark: Der zweite BuchmarktDer zweite Buchmarkt , Was geschah mit den Millionen Exemplaren von Büchern, die seit der Erfindung des Buchdrucks in die Welt gekommen sind? Manche wurden ein Opfer von Feuer oder Wasser, andere dienten als Pack- oder Toilettenpapier. Doch schon früh entdeckten Buchhändler, dass man mit gebrauchten Büchern, die in Privatbibliotheken standen oder auf Dachböden verstaubten, ein zweites Mal Geschäfte machen konnte. Der 'zweite Buchmarkt' versorgte Fürsten und Bauern, Gelehrte und Kaufleute, Studenten und Dienstmädchen gleichermaßen mit Lesestoffen, die zudem meist deutlich preiswerter waren als Neuerscheinungen. Der Zugriff auf das in den Büchern der zurückliegenden Jahrhunderte gespeicherte Wissen wurde in einer bis dahin unvorstellbaren Weise erleichtert. Neben dem Antiquariatsbuchhandel bildeten Auktionen die zweite Säule des Handels mit gebrauchten Büchern. Basierend auf einer systematischen Auswertung der Anzeigen in den Leipziger Zeitungen sowie zahlreicher archivalischer Quellen bietet die Bibliografie einen umfassenden Überblick über die Versteigerungen von Büchern in Leipzig zwischen 1670, dem Beginn des Auktionswesens in der Stadt, und dem Jahr 1800. Erfasst sind alle reinen Bücherauktionen sowie alle sonstigen Versteigerungen, bei denen neben Waren aller Art auch Bücher, Gemälde, Kupferstiche, Handzeichnungen, Musikalien, Landkarten sowie Münz- und Naturaliensammlungen unter den Hammer kamen. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20241115, Produktform: Leinen, Inhalt/Anzahl: 1, Titel der Reihe: Buchgeschichte(n)#8#, Autoren: Lehmstedt, Mark, Seitenzahl/Blattzahl: 520, Keyword: Alte Bücher; Antiquare; Antiquariat; Antiquariatsbuchhandel; Auktionsbuchhandel; Buchgeschichte; Buchhandel; Buchmarkt; Bücher; Büchertrödler; Deutschland; Fliegende Händler; Gebrauchte Bücher; Kulturgeschichte; Leipzig; Modernes Antiquariat; Trödel; Verleger, Fachschema: Buchhandel - Buchhändler~Sortimentsbuchhandel, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 73, Gewicht: 1000, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
Der zweite Buchmarkt, Fachbücher von Mark LehmstedtDer zweite Buchmarkt von Mark Lehmstedt bietet eine umfassende Analyse der Geschichte des Buchhandels, insbesondere im Hinblick auf den Umgang mit gebrauchten Büchern. Die Studie beleuchtet die Entwicklung des Antiquariats- und Auktionsbuchhandels in Leipzig über einen Zeitraum von 150 Jahren. Sie zeigt auf, wie der deutsche Buchhandel in der zweiten Hälfte des 17. Jahrhunderts begann, das Potenzial von verstaubten Büchern in Bibliotheken und auf Dachböden zu erkennen. Anhand zahlreicher Beispiele von Buchhändlern, Antiquare und Auktionatoren wird die Vielfalt und Dynamik des Marktes sichtbar. Die Untersuchung führt zu der Erkenntnis, dass das moderne Antiquariat seinen Ursprung in Leipzig am Ende des 18. Jahrhunderts hat und gibt Einblicke in die Herausforderungen und Erfolge der Akteure in diesem Bereich.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.